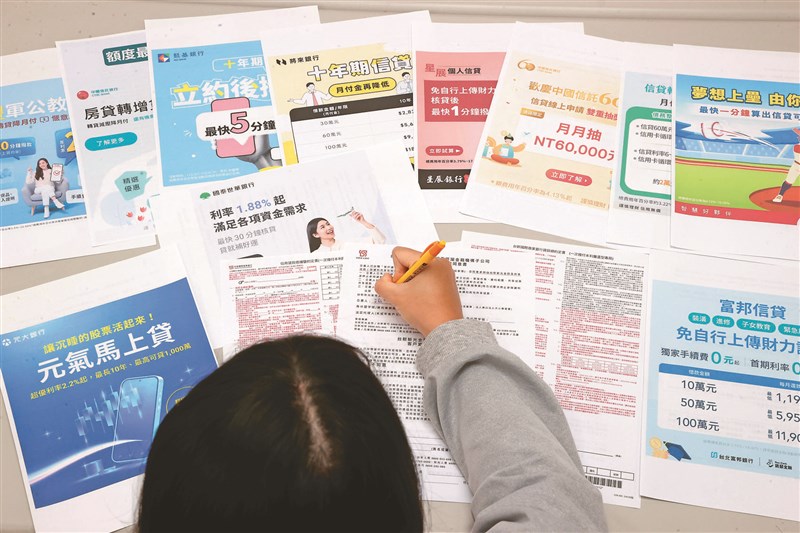
 台股「四貸同堂」引發的信用擴張問題,金管會近期邀集消費性貸款成長快速的7、8家民營銀行業者,了解投資理財周轉金承作情況。圖/資料照片
【本報台北訊】全民瘋台股,投資人從銀行搬錢流向股市,引發「四貸同堂」信用擴張危機。金融監督管理委員會近期盯上消費性貸款成長快速的銀行,已有7、8家被請到金管會「喝咖啡」,說明投資理財周轉金承作情況,金管會表態,一旦風控鬆脫,將隨時啟動專案金檢。
首度要求說明 貸款風控情況
這是金管會6月下旬設下「業務成長異常」及「風險指標顯著變化」兩大監理紅線後,首度要求個別銀行說明相關貸款風控情況,此舉能否抑制信用過度擴張、發揮「踩煞車」效果,仍有待觀察。
知情官員表示,為實際了解銀行承作相關貸款情況,已從近來消費性貸款成長最大的7、8家民營銀行,請來說明相關業務及風控做法。金管會主要了解相關貸款的用途別,主管機關最在意的是,用來做投資理財的個人周轉金,這些錢有可能進入股市,銀行是如何做風險管理。
知情官員說,目前銀行授信品質都屬正常範圍,會進一步釐清徵審過程有無落實風控。如風控沒落實,檢查局隨時會去做專案金檢。
金融業、金管會都清楚,這波股市熱潮帶動的「四貸同堂」信用過度擴張問題,風險最大的是銀行。
銀行業者說,理財型房貸、信貸借來的錢,都可能拿來做為投資周轉金。據金管會初步了解,大部分向銀行申辦理財型房貸,做為投資周轉金的客戶,有7成是去買銀行的商品,3成買股票。顯示借錢做股票的主要還是走券商的通路,但客戶若同時在券商做融資融券或不限用途款項借貸,銀行看不到,只能靠自已做好風控。
擴大跨業 信用資料交換
民眾借錢買股、信用過度擴張,突顯銀行、證券及保險業間跨業信用資料漏洞問題,金融業承作貸款案有看不到的徵信死角,金管會內部正研擬從監理面、擴大信用資料交換面,兩路並進著手補漏。
資深官員表示,國外的信用報告資料來源愈來愈多元,但國內唯一的信用報告機構聯徵中心,資料來源卻仍以銀行為主,連同屬金融業的證券、保險業都沒有,「四貸同堂」現象突顯資訊漏洞。
知情官員說,金管會正設法從兩大面向著手解決,第一,監理面的整合。為掌握所有金融業信用全貌,研議將證交所手中的證券商信用資料,提供聯徵中心串接,以利監理機關清楚整個輪廓,個資不送出對借款民眾沒有影響,供內部監理使用。
第二,擴大跨業的信用資料交換。民眾向銀行辦信貸時,銀行也可以查在券商有沒有違約交割紀錄,一樣只會回覆「有」或「無」。金管會正在和聯徵、證交所等相關單位討論,要不要擴大交換範圍,不限目前的「yes」或「no」,最好還要有借多少、跟誰借等更多資料。